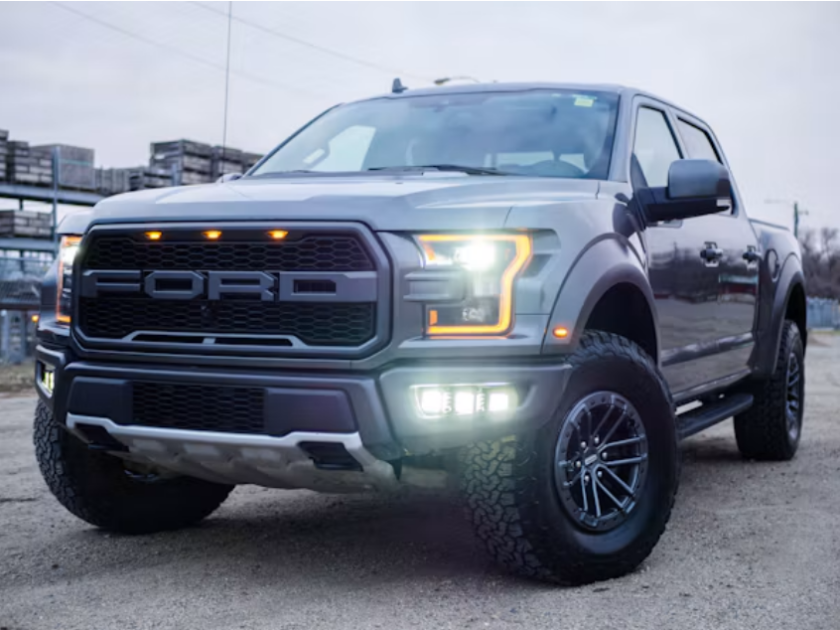
La cotización y el análisis de riesgo de la ford ranger dentro del parque automotor argentino representan un capítulo fundamental para productores, asesores de seguros y compañías aseguradoras que operan en el país. Al explorar los catálogos de comercio electrónico, queda en evidencia que esta camioneta mediana de fabricación nacional se mantiene entre las unidades con mayor volumen de transacciones en el segmento de seminuevos y usados, un factor que incide de manera directa en la determinación de las sumas aseguradas, la siniestralidad de repuestos y las tarifas de coberturas contra todo riesgo en el territorio nacional.
Valuación de mercado y variaciones de la suma asegurada
El comportamiento de la masa de vehículos de segunda mano en el sector de los utilitarios comerciales muestra una estabilidad en los precios de reventa que impacta positivamente en el cálculo de las primas de seguro. Para las entidades aseguradoras, determinar la suma asegurada justa requiere de un seguimiento constante de los valores promedio que se manejan en las plataformas digitales, evitando de esta manera esquemas de sobreseguro o infraseguro que puedan perjudicar al asegurable ante un siniestro de destrucción total o robo.
La amplia oferta de versiones existentes en el mercado de usados, que abarca desde unidades orientadas al trabajo rústico con tracción simple hasta variantes equipadas con tracción integral y paquetes de asistencia electrónica avanzada, exige una tipificación precisa de la póliza. Un análisis riguroso de las publicaciones permite a las productoras establecer baremos de precios reales según el año de fabricación y el kilometraje acumulado, garantizando que la liquidación de indemnizaciones se ajuste a la realidad económica del mercado automotor.
Repuestos, frecuencia siniestral y reparabilidad
Un elemento determinante en la tarificación de seguros para las pick-ups de producción nacional es la accesibilidad y el costo de los componentes de reposición en los talleres mecánicos de las distintas provincias. Al tratarse de un modelo ensamblado localmente en la provincia de Buenos Aires, la disponibilidad de piezas de carrocería, componentes de suspensión, ópticas y partes del motor es notablemente superior en comparación con vehículos importados, un aspecto que reduce considerablemente los tiempos de paralización del bien en reparaciones cubiertas por las pólizas.
Sin embargo, el perfil de uso intensivo al que suelen someterse estos utilitarios en actividades agrícolas, mineras y de logística industrial incrementa la exposición al riesgo en caminos de tierra y rutas de alta exigencia. Esta combinación de alta disponibilidad de repuestos originales con un nivel de uso severo lleva a que las compañías de seguros estructuren franquicias variables y requerimientos específicos de rastreo satelital para mitigar los costos derivados del robo de ruedas, daños parciales por granizo o accidentes en zonas rurales.
Asistencias a la conducción y su impacto en la prevención de riesgos
La incorporación progresiva de sistemas avanzados de seguridad pasiva y activa en las camionetas modernas representa un factor clave en la reducción del índice de severidad de los accidentes de tránsito. La presencia de tecnologías como el frenado autónomo de emergencia, los controles electrónicos de estabilidad y los alertas de cambio involuntario de carril en las unidades que cotizan en la web se traduce en una menor probabilidad de colisiones frontales o vuelcos en ruta, parámetros muy evaluados por las gerencias de suscripción al momento de otorgar descuentos en las coberturas.
Estas innovaciones tecnológicas no solo protegen la integridad física de los ocupantes, sino que reducen los montos liquidados por responsabilidad civil frente a terceros en siniestros viales. La tendencia actual dentro del mercado de seguros señala una clara preferencia por bonificar a aquellas flotas corporativas o conductores particulares que eligen vehículos equipados con estas redes de contención electrónica, entendiendo que la prevención mediante tecnología disminuye la frecuencia global de eventos indemnizables.
La inspección previa y la verificación en la era digital
La modalidad de contratación de pólizas de automotor ha experimentado una transformación digital acelerada, donde la verificación del estado estético y mecánico del vehículo se beneficia de las herramientas informáticas de compra y venta. La posibilidad de analizar de forma preliminar fotografías de alta resolución del estado del chasis, la carrocería y el grado de desgaste de los neumáticos facilita la pre evaluación del riesgo antes de enviar la orden de inspección presencial o autorizar la autogestión fotográfica por parte del asegurable.
Esta transparencia en la información sobre el historial de mantenimiento oficial y la trazabilidad de la documentación que se observa en los anuncios digitales agiliza la suscripción de contratos de seguro para vehículos usados. Los usuarios y productores de seguros aprovechan estas referencias de la base de datos para coordinar las inspecciones de manera rápida y segura, permitiendo que la camioneta cuenta con una cobertura adecuada desde el momento preciso en que se formaliza la transferencia dominial ante el registro del automotor.