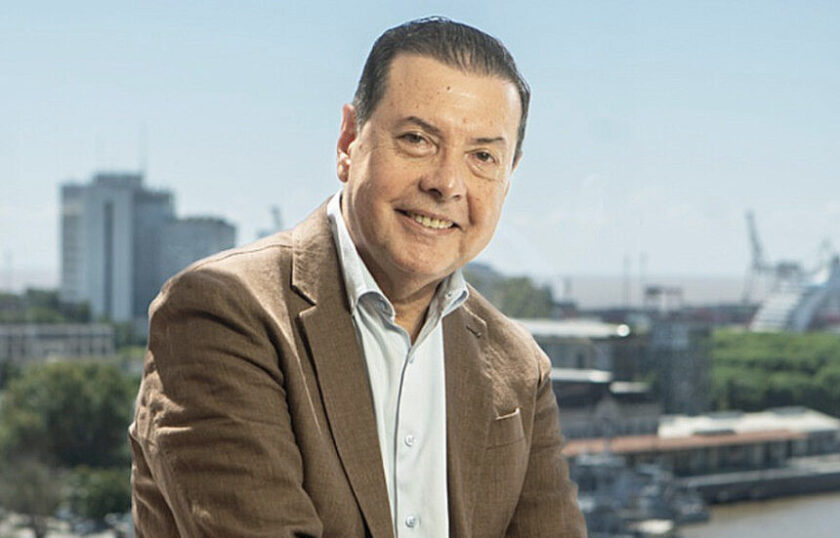
El Lic. Carlos Salinas, presidente de Galdas, analiza, en diálogo con El Seguro en Acción, los cambios regulatorios recientes, el rol complementario de las aseguradoras frente a obras sociales y prepagas, y las claves para impulsar el desarrollo de un ramo con enorme potencial en la Argentina.
El seguro de salud atraviesa un momento decisivo en la Argentina. La reciente eliminación de la obligación de garantizar la continuidad de la atención médica, el rol complementario que las aseguradoras pueden cumplir respecto de las obras sociales y la medicina prepaga, y las perspectivas de crecimiento de un ramo que, pese a tener más de 50 años de historia, aún se encuentra en una etapa primaria, son algunos de los ejes que aborda el Lic. Carlos Salinas, presidente de Galdas, en esta entrevista exclusiva con El Seguro en Acción. Con una mirada directa sobre las oportunidades y dificultades del sector, Salinas plantea la necesidad de capacitación urgente de los productores asesores de seguros, el rol del reaseguro y la irrupción de nuevos jugadores, como los grandes bancos, en un mercado de capital intensivo.
¿Qué cambia para los asegurados con la eliminación de la obligación de garantizar la continuidad de la atención médica?
Dentro del sistema asegurador no cambia nada para el asegurado, ya que es un cambio más relacionado con las obligaciones de una aseguradora, teniendo en cuenta la autorización de servicios prestacionales. Y para ser directos y claros, este cambio protege a las aseguradoras de una nueva litigiosidad.
¿Qué perspectivas ves para el desarrollo de los seguros de salud en la Argentina? ¿Cuáles son las principales oportunidades y dificultades para que este ramo crezca?
Oportunidades, todas. El producto seguro de salud está en una etapa primaria, a pesar de existir desde hace más de 50 años. Todo lo que hay que hacer es ver los cambios demográficos, la situación actual del sistema de prepagas y obras sociales, y comenzar por complementar necesidades puntuales que sin duda existen, en niveles altos y bajos de la sociedad argentina, ya que la clase media en relación de dependencia aún tiene servicios cubiertos. Como dificultades, señalo el poco conocimiento de las aseguradoras sobre este sector. Por supuesto, no es extraño en un mercado que solo ha desarrollado seguros obligatorios. Y no puedo ignorar que los sistemas de salud actuales, aún con problemas, mantienen total fidelidad.
¿Qué significa que el seguro de salud sea complementario de las prestaciones que brindan las obras sociales, el sector público y las empresas de medicina prepaga? ¿Qué necesidades puede cubrir que hoy no estén suficientemente atendidas?
Ser complementario significa que las aseguradoras no cubren PMO y, por lo tanto, no pueden cubrir aspectos que serían competencia. Y si funcionan los servicios prestacionales, sin duda estas empresas ampliarán su cartera de clientes. Esto con obras sociales y prepagas. Con lo público nada puede competir. Por lo tanto, en la línea de gastos médicos hay oportunidades.
¿Qué características deberían tener los seguros de salud para resultar accesibles y atractivos para distintos segmentos de la población? ¿Qué coberturas considerás prioritarias?
Veo opciones a nivel de montos asegurados como reembolso. Muchas opciones que van desde cubrir casos graves y alta complejidad hasta la posibilidad de cubrir medicamentos de alto costo y baja incidencia, así como gastos médicos en general. A nivel prestacional no veo tantas opciones porque no hay desarrollo territorial. Tener en cuenta que el servicio prestacional es opcional.
¿Qué condiciones regulatorias y comerciales serían necesarias para impulsar este mercado? ¿Qué papel pueden desempeñar las compañías aseguradoras y los productores asesores de seguros en su desarrollo?
Condiciones regulatorias no son necesarias más que las existentes. El desarrollo debe ser privado. Y debe comprarse reaseguro para alcanzar coberturas amplias que tengan sentido tanto para la oferta como para la demanda. Los PAS son el canal natural del mercado y necesitan capacitarse en forma urgente.
¿Qué otros actores pueden irrumpir en el mercado de seguros de salud y qué desafíos plantea esto para las compañías del sector?
La salud, aún más que el resto del mercado de seguros, es de capital intensivo. Si vas a participar, cambia lo que hacías hasta ahora con los otros ramos. Otros jugadores serán los grandes bancos, solo es cuestión de tiempo. Y el reaseguro está muy interesado.
Anibal Cejas