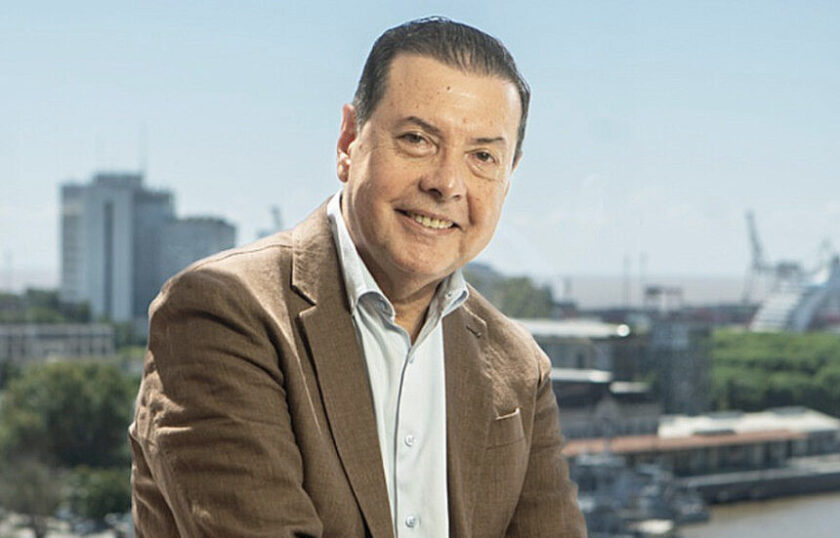
Gabriel Depascual, presidente de la Cámara Insurtech Argentina, repasa el crecimiento de un ecosistema que ya reúne a más de 130 organizaciones, presenta InsurMap 2.0 con inteligencia artificial y explica por qué los agentes de IA obligan a las aseguradoras a trabajar desde ahora sobre sus datos, procesos y controles, sin perder el factor humano.
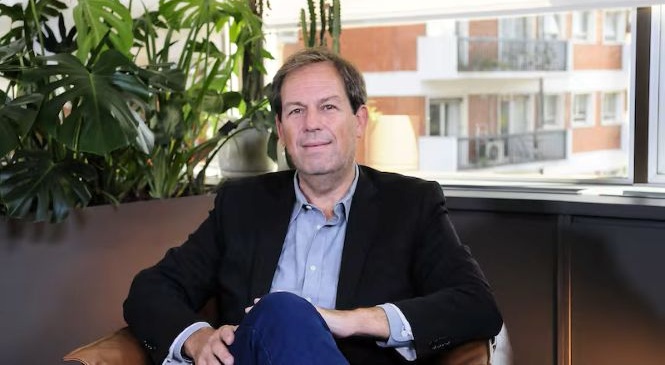
El seguro argentino pasa de la digitalización a la transformación real. Así lo plantea Gabriel Depascual, presidente de la Cámara Insurtech Argentina, que desde 2019 reúne a más de 130 organizaciones y hoy lanza InsurMap 2.0, un mapa del ecosistema con buscador de inteligencia artificial que ya releva 322 empresas en 17 países.
En esta entrevista, Depascual analiza el impacto real de la IA en el negocio, advierte que los agentes pueden convertirse en una nueva puerta de entrada al cliente y adelanta la agenda 2027 de la Cámara: que las ideas se conviertan en innovación aplicada y nuevos negocios.
¿Cómo describirías el momento actual del ecosistema insurtech en Argentina?
Estamos en una etapa de maduración del ecosistema. En los últimos años, la conversación pasó de centrarse principalmente en la digitalización a poner el foco en cómo la tecnología puede transformar efectivamente el negocio asegurador.
Hoy tenemos un ecosistema más diverso, con aseguradoras, insurtechs, empresas tecnológicas y nuevos actores que están desarrollando soluciones para distintos puntos de la cadena de valor del seguro.
El desafío es convertir esa capacidad de innovación en resultados concretos: mejorar la experiencia del cliente, optimizar procesos, desarrollar nuevos productos y ampliar el acceso al seguro. Para eso, la colaboración entre los distintos actores es fundamental.
¿Qué balance hacés de la evolución de la Cámara Insurtech Argentina desde su creación hasta hoy?
El balance es muy positivo. Desde su creación, en 2019, la Cámara fue ampliando su alcance y consolidándose como un espacio de articulación entre los distintos actores del ecosistema asegurador.
Hoy nucleamos a más de 130 organizaciones, entre aseguradoras, insurtechs, brokers y empresas tecnológicas. Este crecimiento refleja la necesidad de contar con un espacio donde compartir experiencias, generar oportunidades de colaboración y trabajar sobre los desafíos comunes de la industria.
A lo largo de estos años fuimos desarrollando distintas iniciativas de conexión, formación, inteligencia de mercado e intercambio internacional. Nuestro objetivo es que la Cámara no sea solamente un espacio de representación, sino también una plataforma que impulse la transformación del sector y ayude a que la innovación llegue al negocio.
Recientemente lanzaron InsurMap 2.0, incorporando inteligencia artificial. ¿Qué necesidad vino a resolver esta actualización?
InsurMap nació con el objetivo de dar visibilidad al ecosistema insurtech y facilitar el conocimiento de las empresas que están desarrollando soluciones para el sector asegurador.
Con InsurMap 2.0 buscamos dar un paso más: pasar de un mapa que permite identificar a los actores del ecosistema a una herramienta que facilite una búsqueda más inteligente y una mejor conexión entre las necesidades del mercado y las soluciones disponibles.
Hoy contamos con 322 empresas activas en el mapa, entre socias de la Cámara y compañías relevadas del ecosistema regional, con presencia en 17 países. Además, gracias a nuestra alianza con la AIP, incorporamos información de asociaciones de Chile, Colombia y México, ampliando la visibilidad de las empresas y las capacidades disponibles en la región.
La incorporación de inteligencia artificial permite explorar esa información de una manera más dinámica, a través de consultas en lenguaje natural. El crecimiento del uso del buscador muestra que existe interés por descubrir empresas, conocer sus capacidades e identificar posibles soluciones.
En definitiva, queremos que InsurMap sea mucho más que un directorio: que funcione como una infraestructura de conocimiento del ecosistema y facilite nuevas oportunidades de colaboración. Esta misma lógica de apertura también está presente en iniciativas como LinkUp, donde buscamos conectar desafíos de las aseguradoras con soluciones de empresas tanto socias como no socias de la Cámara.
¿Cómo utilizan hoy las aseguradoras y las insurtech esta herramienta en su día a día?
InsurMap funciona como una herramienta de consulta y exploración del ecosistema. Permite conocer qué empresas existen, qué soluciones ofrecen y qué capacidades tecnológicas están disponibles para el sector asegurador.
La actividad de la plataforma muestra un interés creciente: ya se registraron 2.444 visitas a perfiles de empresas y se generaron seis solicitudes de contacto directas a compañías socias. Estos datos reflejan que la herramienta empieza a funcionar como un canal para acercar a quienes buscan soluciones con quienes pueden ofrecerlas.
Para una aseguradora, puede ser un punto de partida para identificar potenciales socios tecnológicos o explorar alternativas frente a un desafío concreto. Para una insurtech, representa una oportunidad de ganar visibilidad y acercar su propuesta a nuevos actores del mercado.
Además, el buscador con inteligencia artificial permite realizar consultas en lenguaje natural y explorar el ecosistema de una manera más dinámica. El desafío es que ese primer contacto se traduzca en conversaciones, pruebas y proyectos concretos.
LinkUp ya lleva varias ediciones junto a compañías líderes. ¿Qué aprendizajes les dejó este proyecto hasta ahora?
LinkUp nos permitió comprobar el valor de generar espacios de encuentro estructurados entre aseguradoras e insurtechs, con foco en necesidades reales del negocio.
Uno de los principales aprendizajes es que la innovación se vuelve mucho más efectiva cuando parte de un desafío concreto y no solamente de una tecnología que busca dónde aplicarse.
También aprendimos que conectar a los actores es apenas el primer paso. Para que una iniciativa avance, es necesario que exista claridad sobre el problema, compromiso de los equipos involucrados y una mirada compartida sobre cómo llevar una solución a la práctica.
Nuestro objetivo es seguir fortaleciendo ese puente entre las necesidades de las compañías y la capacidad de innovación del ecosistema.
¿Qué tipo de desafíos suelen plantear las aseguradoras cuando participan de LinkUp?
Los desafíos pueden variar según la compañía, el ramo y el momento del negocio. En términos generales, suelen estar vinculados con la necesidad de mejorar la eficiencia operativa, optimizar procesos, fortalecer la experiencia del cliente y desarrollar nuevas capacidades digitales.
También aparecen oportunidades relacionadas con la gestión de datos, la automatización, la prevención del fraude, la distribución y la generación de nuevos modelos de negocio.
Lo importante es que cada desafío esté bien definido y que permita identificar qué tipo de solución podría aportar valor. LinkUp busca justamente facilitar ese encuentro entre una necesidad concreta y las capacidades que existen en el ecosistema para abordarla.
¿En qué etapas del negocio asegurador ves hoy el mayor impacto real de la inteligencia artificial?
La inteligencia artificial ya está teniendo impacto en distintos procesos del negocio asegurador. Hoy vemos aplicaciones concretas en el análisis de imágenes, la cotización, el procesamiento de información y la automatización de tareas que antes demandaban mucho tiempo operativo.
Pero es importante distinguir entre los procesos que pueden automatizarse y aquellos que requieren un análisis especializado. En muchos casos, la IA funciona como una herramienta que potencia el trabajo de los equipos, mientras que la validación y las decisiones relevantes continúan bajo supervisión humana.
En actividades como los seguros de incendio o agro, donde la evaluación del riesgo puede ser particularmente compleja, el conocimiento de los especialistas sigue siendo fundamental. Lo mismo ocurre con el asesoramiento y el trabajo de los productores, donde comprender las necesidades del cliente y recomendar la cobertura adecuada exige criterio profesional.
Creo que el mayor valor está en combinar las capacidades de la inteligencia artificial con la experiencia humana. No se trata de delegar todo en un algoritmo, sino de aprovechar la tecnología para analizar mejor, ganar eficiencia y tomar decisiones más informadas, manteniendo controles adecuados sobre los resultados.
¿Cómo imaginás el equilibrio entre automatización y atención humana en los próximos años?
Creo que vamos hacia un modelo en el que la automatización y la atención humana van a convivir de manera cada vez más integrada.
Hoy la tecnología puede resolver tareas repetitivas, agilizar procesos y ofrecer respuestas rápidas en situaciones sencillas. Eso permite que las personas puedan concentrarse en aquellas interacciones que requieren mayor criterio, conocimiento y empatía.
En el seguro, la dimensión humana sigue siendo fundamental, especialmente cuando se trata de acompañar a un cliente frente a un siniestro o una situación compleja.
El desafío es diseñar experiencias que combinen eficiencia tecnológica con cercanía y confianza. La automatización tiene que mejorar la relación con el cliente, no generar una barrera.
¿Qué rol creés que pueden llegar a tener los agentes de IA en la compra y venta de seguros?
Los agentes de inteligencia artificial ya están avanzando en el mercado asegurador internacional y empezando a intervenir en procesos operativos concretos. Por eso, creo que ya no alcanza con hablar de ellos como una tecnología experimental: tenemos que observar cómo evolucionan sus aplicaciones, qué resultados generan y cómo pueden integrarse de manera confiable al negocio.
En la compra y venta de seguros, pueden transformar la forma en que los clientes identifican sus necesidades, comparan coberturas, reciben asesoramiento y contratan productos. También pueden asistir a los equipos comerciales y a los productores, facilitando el acceso a información, la preparación de propuestas y el seguimiento de oportunidades.
La reciente presentación de Anthropic sobre la construcción de agentes de IA para la gestión de siniestros muestra que el desafío ya no es solamente desarrollar un agente capaz de ejecutar tareas, sino establecer las condiciones para confiar en su desempeño: evaluar sus resultados, limitar sus atribuciones, registrar sus acciones y definir cuándo debe intervenir una persona.
Para el sector asegurador, esto es especialmente relevante porque estamos hablando de decisiones que pueden tener consecuencias económicas y afectar directamente a los clientes. La evolución de estos agentes debe seguirse de cerca, no para esperar a que la tecnología esté completamente consolidada, sino para entender sus posibilidades y prepararse para incorporarla con criterios claros de seguridad, trazabilidad y supervisión.
La oportunidad es significativa, pero también plantea una cuestión estratégica: cómo mantener el valor de la aseguradora y del asesoramiento profesional en un entorno en el que los agentes digitales pueden convertirse en una nueva puerta de entrada al cliente. Las compañías que trabajen desde ahora sobre sus datos, procesos y capacidades tecnológicas estarán mejor preparadas para responder a ese cambio.
Uno de los grandes desafíos del mercado argentino sigue siendo la baja penetración del seguro. ¿Qué lugar ocupa la tecnología para revertir esa situación? ¿En cuáles ramos ves mayor potencial?
La tecnología puede contribuir a ampliar el acceso al seguro, pero es importante entender que la baja penetración responde a múltiples factores. Digitalizar la contratación o incorporar inteligencia artificial puede facilitar el acceso a determinadas coberturas, pero no va a resolver por sí solo el desafío estructural de aumentar la protección aseguradora en la Argentina.
Veo oportunidades concretas en seguros de autos, hogar y movilidad, donde la tecnología permite simplificar cotizaciones y contrataciones, mejorar la experiencia del usuario y acercar productos a través de canales digitales. También hay un potencial importante en los seguros embebidos, que se ofrecen integrados a la compra de otro producto o servicio, y en la comercialización a través del comercio electrónico.
En estos casos, la innovación no pasa únicamente por desarrollar un producto nuevo, sino por incorporarlo al momento y al canal en el que el cliente lo necesita. Ya existen modelos de distribución que muestran cómo el seguro puede integrarse a otras experiencias de compra y llegar a públicos que quizás no lo buscarían por los canales tradicionales.
Sin embargo, para que ese avance se traduzca en una mayor penetración, es necesario que las coberturas sean relevantes, comprensibles y accesibles, y que exista una propuesta de valor clara para el cliente.
La tecnología es una palanca importante, especialmente cuando se combina con nuevos canales de comercialización y modelos de negocio. El desafío para la industria es aprovecharla no sólo para vender seguros de manera más eficiente, sino también para llegar a más personas y empresas que hoy están insuficientemente protegidas.
¿Qué expectativas tienen para 2027 en cuanto a nuevas ediciones de LinkUp y otros proyectos de la Cámara?
Para 2027 queremos dar un paso más. No pensamos la Cámara solamente como un espacio que conecta actores del ecosistema, sino como una plataforma capaz de impulsar la transformación del sector y ayudar a que la innovación llegue efectivamente al negocio.
LinkUp va a seguir siendo una herramienta importante en ese camino, porque nos permite partir de desafíos concretos de las aseguradoras y conectar esas necesidades con capacidades y soluciones que existen en el ecosistema. Pero queremos ampliar esa mirada: estar atentos a las tecnologías que están redefiniendo la industria y anticiparnos a los cambios, en lugar de reaccionar cuando ya se convirtieron en una realidad.
Hay temas que van a ocupar un lugar cada vez más importante en nuestra agenda, como la inteligencia artificial, los agentes de IA, la ciberseguridad, la gestión de datos y los nuevos modelos de distribución y de relación con el cliente. El desafío es que el sector asegurador pueda incorporar estas capacidades de manera responsable, pero también con la velocidad necesaria para no quedar detrás de la transformación tecnológica.
Y para lograrlo, creemos profundamente en el trabajo colaborativo. La Cámara viene construyendo alianzas con organizaciones como CIDES, la AIP y MIA Hub, entre otras, porque entendemos que ninguna institución por sí sola puede abordar la transformación de una industria de esta dimensión. Queremos trabajar junto a ellas para compartir conocimiento, generar iniciativas, acercar nuevas tecnologías y construir capacidades que permitan que el cambio sea real.
En 2027 queremos que la Cámara siga siendo un punto de encuentro, pero también un espacio que impulse, acelere y acompañe la transformación del seguro. Que las ideas no queden en conversaciones o eventos, sino que puedan convertirse en innovación aplicada, nuevos negocios y mejores soluciones para el mercado.
Para cerrar, ¿qué mensaje le darías a una aseguradora que todavía duda en acercarse al ecosistema insurtech?
Le diría que acercarse al ecosistema insurtech es una oportunidad para ampliar su mirada sobre los desafíos del negocio y conocer capacidades que quizás no tiene desarrolladas internamente.
No se trata de incorporar tecnología por una cuestión de tendencia, sino de identificar problemas concretos y explorar nuevas formas de resolverlos. Muchas veces, una conversación con una empresa que trabaja desde otra perspectiva puede abrir oportunidades que no estaban contempladas.
La Cámara busca facilitar ese encuentro, generar confianza y construir espacios de colaboración entre actores que comparten un mismo objetivo: impulsar la evolución del seguro.
La transformación del sector no depende de un solo actor. Se construye a partir de la capacidad de trabajar juntos, compartir conocimiento y convertir las ideas en soluciones concretas.
Anibal Cejas